Fissures dues à la sécheresse : catastrophe naturelle, indemnisation et démarches
Des fissures sont apparues sur les murs de ta maison après un été très sec : peux-tu être indemnisé par ton assurance, à quelles conditions, et quels délais ne faut-il surtout pas rater ? Le phénomène a un nom, le retrait-gonflement des argiles, et il touche des centaines de milliers de maisons en France. L’indemnisation passe presque toujours par la reconnaissance de catastrophe naturelle, avec une procédure et une franchise bien particulières. Voici le mode d’emploi complet.
Pourquoi la sécheresse fissure les maisons
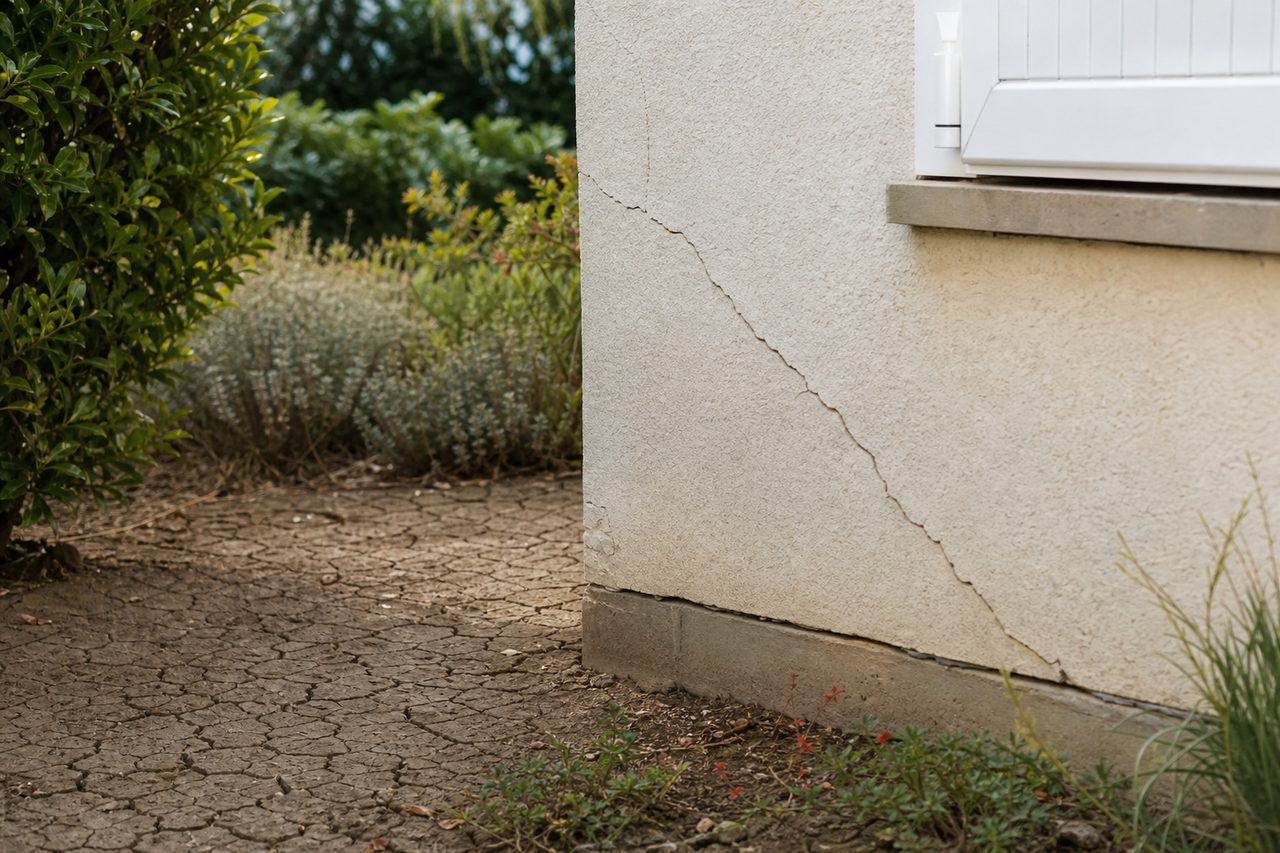
Les sols argileux se comportent comme une éponge : ils gonflent quand ils sont humides et se rétractent quand ils sèchent. Après une sécheresse prolongée, le sol se tasse de façon inégale sous les fondations, qui bougent. Résultat : des fissures souvent en escalier ou en diagonale, partant des angles de portes et fenêtres, des portes qui ferment mal, des carrelages qui se fendent.
Les maisons individuelles avec des fondations peu profondes, construites sur des zones d’argile, sont les plus exposées. Les cartes d’exposition au retrait-gonflement, consultables en ligne via Géorisques, indiquent le niveau de risque de ta parcelle.
Étape 1 : faire reconnaître la catastrophe naturelle
- Signale les dégâts à ta mairie dès que tu les constates, avec des photos datées. La mairie centralise les signalements des habitants.
- La commune dépose une demande de reconnaissance de l’état de catastrophe naturelle auprès de la préfecture. Elle dispose d’un délai de 24 mois après le début de l’événement pour le faire.
- Une commission interministérielle examine la demande à partir de critères météorologiques et géotechniques (humidité des sols, intensité de la sécheresse).
- L’arrêté interministériel est publié au Journal officiel : il liste les communes reconnues, la période et le type de phénomène.
Ces étapes prennent souvent plusieurs mois, parfois plus d’un an après l’été en cause. Les décisions de refus sont fréquentes pour la sécheresse, car les critères sont stricts. La mairie doit informer les habitants de la décision et de ses motifs.
Étape 2 : déclarer le sinistre à ton assureur dans les 30 jours
Dès la publication de l’arrêté, tu as 30 jours pour déclarer le sinistre à ton assureur habitation. Ne laisse pas passer ce délai : surveille le Journal officiel ou demande à la mairie de te prévenir.
- Envoie ta déclaration par lettre recommandée ou via ton espace client, avec photos, date d’apparition des fissures, description de leur évolution.
- Tu peux déclarer avant la publication de l’arrêté pour prendre date : beaucoup d’assureurs le conseillent, et cela ne te prive pas de tes droits.
- Joins tout ce qui prouve l’apparition récente des désordres : photos anciennes de la façade, factures de travaux, témoignages.
L’expertise et le montant de l’indemnisation
L’assureur mandate un expert qui doit établir que la sécheresse est la cause déterminante des dommages, et non un défaut de construction, une fuite de canalisation ou un arbre trop proche. Des études de sol (sondages géotechniques) sont parfois nécessaires.
| Élément | Règle |
|---|---|
| Franchise légale sécheresse (habitation) | 1 520 € |
| Franchise légale autres catastrophes naturelles (habitation) | 380 € |
| Délai de déclaration après l’arrêté | 30 jours |
| Délai de versement de l’indemnité | En principe 3 mois après la remise de l’état estimatif ou la publication de l’arrêté si elle est postérieure |
| Biens couverts | Ceux couverts par ton contrat dommages (bâtiment principal en général) |
La franchise sécheresse peut être modulée à la hausse dans les communes sans plan de prévention des risques qui ont connu plusieurs arrêtés pour le même risque. L’indemnité doit désormais être utilisée pour réparer les dommages ayant causé le sinistre, en particulier ceux qui affectent la solidité du bâti : elle n’est plus librement utilisable.
Les annexes (piscine, terrasse, murets, clôtures) sont souvent exclues ou mal couvertes. Relis la liste des biens assurés dans ton contrat avant l’expertise.
Tu contestes l’expertise ?
L’expert de l’assurance conclut que la sécheresse n’est pas en cause ou chiffre des travaux trop faibles ? Tu peux :
- demander par écrit le rapport d’expertise complet ;
- faire appel à un expert d’assuré (contre-expertise), dont les honoraires sont parfois pris en charge par une garantie « honoraires d’expert » de ton contrat ;
- solliciter une tierce expertise si les deux experts ne s’accordent pas ;
- saisir le médiateur de l’assurance, puis le tribunal en dernier recours.
Sans arrêté de catastrophe naturelle : les autres pistes
Maison de moins de 10 ans
La garantie décennale du constructeur couvre les désordres qui compromettent la solidité de l’ouvrage, y compris des fondations mal adaptées au sol argileux. Voir notre guide sur la mise en jeu de la garantie décennale.
Maison plus ancienne
Sans arrêté et hors décennale, l’indemnisation est difficile. Vérifie si ton contrat prévoit une garantie spécifique, et suis l’évolution de la demande de la commune : un recours contre un arrêté de refus peut être engagé par la commune devant le tribunal administratif.
Si les fissures sont liées à une fuite de canalisation ou à un arbre du voisin, les responsabilités changent : le dégât des eaux suit ses propres règles, expliquées dans notre guide sur les dégâts des eaux et la convention IRSI.
Réparer et prévenir
- Surveille l’évolution des fissures avec des témoins (jauges ou repères datés) : une fissure qui s’élargit appelle une intervention rapide.
- Ne rebouche pas les fissures avant le passage de l’expert : tu effacerais les preuves.
- Les réparations vont du simple rebouchage à la reprise en sous-œuvre (micropieux, injections de résine), dont le coût peut dépasser plusieurs dizaines de milliers d’euros.
- Prévention : éloigner les arbres de la maison, récupérer et éloigner les eaux de pluie, créer un trottoir périphérique étanche, éviter les variations brutales d’humidité au pied des murs.
- Vente : les sinistres indemnisés au titre d’une catastrophe naturelle doivent être déclarés à l’acquéreur.
FAQ
Les fissures dues à la sécheresse sont-elles couvertes par l’assurance habitation ?
Oui, mais seulement si un arrêté de catastrophe naturelle a été publié pour ta commune et pour la période de sécheresse concernée, et si l’expert retient la sécheresse comme cause déterminante des dommages.
Quel est le délai pour déclarer un sinistre sécheresse ?
30 jours à compter de la publication de l’arrêté de catastrophe naturelle au Journal officiel. Tu peux déclarer avant, pour prendre date.
Quelle est la franchise pour un sinistre sécheresse ?
La franchise légale est de 1 520 € pour une habitation, contre 380 € pour les autres catastrophes naturelles. Elle peut être majorée dans certaines communes sans plan de prévention des risques.
Que faire si ma commune n’est pas reconnue en catastrophe naturelle ?
Demande à la mairie si elle conteste le refus ou dépose une nouvelle demande. Pour une maison de moins de 10 ans, actionne la garantie décennale. Vérifie aussi les garanties spécifiques de ton contrat.
Combien de temps la commune a-t-elle pour demander la reconnaissance ?
24 mois à compter du début de l’événement. Signale tes dégâts à la mairie le plus tôt possible pour qu’elle puisse constituer le dossier.
Peut-on utiliser l’indemnité comme on veut ?
Non. L’indemnité versée pour un sinistre sécheresse doit être affectée à la réparation des dommages, en particulier ceux qui touchent la solidité du bâtiment.
À lire aussi dans Immobilier & Habitat
Moisissures dans un logement loué : qui est responsable, propriétaire ou locataire ?
Plus-value sur résidence secondaire : calcul, abattements et exonérations